Domain sdsl-leitung.de kaufen?
Wir ziehen mit dem Projekt
sdsl-leitung.de um.
Sind Sie am Kauf der Domain
sdsl-leitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sdsl-leitung.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **


Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Sakschewski, Thomas: Technische Leitung, VeranstaltungsleitungTechnische Leitung, Veranstaltungsleitung , Technische Fachplanung, Verantwortung und Anforderungen , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20210202, Produktform: Leinen, Autoren: Sakschewski, Thomas, Seitenzahl/Blattzahl: 312, Keyword: Direktion; Rolle; Sicherheit; Technische_Leitung; Veranstaltungsstätte; Veranstaltungstechnik, Fachschema: Ordnungsrecht~Polizeirecht~Verwaltungsrecht - Verwaltungssachen~Waffenrecht - Waffengesetz~Management / Sport~Sportmanagement~Veranstaltung~Brand - Brandschutz~Bau / Hochbau~Hochbau~Technologie, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Sport: Veranstaltungen und Event Management~Brandschutz und -sicherheit~Sicherheitssysteme und Brandmeldeanlagen~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Eventmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 216, Breite: 153, Höhe: 19, Gewicht: 564, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OSF WATERFRIEND exclusiv MRD-2-smart Dosieranlage,ohne InternetanschlussOSF WATERFRIEND MRD-2 exclusiv Dosieranlage pH und Redox mit Display Die Dosieranlage WATERFRIEND MRD-2 der Marke OSF vereint die neuesten Erkenntnisse der modernen Regeltechnik. Dank der gegenseitigen Überwachung der Wasserqualität, setzen die Mikroprozessoren die hochwertige pH- und Redox-Regelung um. Durch die ausgeklügelte Bauweise der Trägerplatte, konnten alle Bauteile, platzsparend auf der Platte untergebracht werden. Zudem ermöglicht die Trägerplatte der OSF WATERFRIEND Dosieranlage eine einfache Montage an der Wand und verhindert so eine Kollision mit empfindlichen Bauteilen auf Bewegungsebene. Die OSF WATERFRIEND Dosieranlage ist sowohl ohne Internetanschluss als auch mit Internetanschluss erhältlich, was eine weitere Wartungserleichterung mit sich bringt. Dosierpumpe der OSF WATERFRIEND Dosieranlage Mithilfe der konfigurierbaren pH-Regelung, kann die Dosieranlage von OSF ganz einfach zum Heben oder Senken des pH-Werts verwendet werden. Durch den drehzahlgeregelten Schrittmotor kann eine Fördermenge von 0 bis 10 Liter / Stunde umgesetzt werden, was eine Vielzahl an Einsatzmöglichkeiten bietet. Anhand dieses Vorteils kann die OSF WATERFRIEND Dosieranlage bspw. Anpassungen aufgrund unterschiedlicher Beckengrößen, Wassertemperaturen oder Benutzerprofile ganz einfach umsetzten. Konnektivität der OSF Dosieranlage Die OSF WATERFRIEND Dosieranlage mit Internetanschluss gewährleistet einen direkten Anschluss an den OSF Web-Server. Durch dieses Web-Interface kann die Dosieranlage ganz einfach an einen Computer oder an das Internet angeschlossen werden, was eine Ferndiagnose mittels Computernetzwerk, Internet oder Smartphone ermöglicht. Dank der integrierten Bus-Schnittstelle kann die OSF EUROMATIK.NET kinderleicht an die WATERFRIEND Dosieranlage angebunden werden und ermöglicht so, einen direkten Zugriff über die Dosieranlage. Die Vorteile der OSF WATERFRIEND Dosieranlage breiter Fördermengenbereich von 0 - 10 Liter / Stunde mit und ohne Internetanschluss neueste Mess-, Regel- und Dosiertechnik hochwertig verbaute Komponente RGB Leuchtdioden zur idealen Wartungskontrolle Bus-Schnittstelle für Geräteübergreifende Funktionen Umfangreiches Zubehör enthalten Die Durchlaufarmatur bei der OSF Dosieranlage Die Anschlussleitungen der hochwertigen Glaselektroden bestehen aus robusten Spiralkabel, welche die Servicearbeiten erheblich erleichtern. Die Anschluss-Stecker der OSF WATERFRIEND Dosieranlage sind zusätzlich mit einem integrierten Transmitter ausgestattet. Des Weiteren besitzt die Durchlaufarmatur der OSF Dosieranlage Leuchtdioden, welche den Wartungsintervall der einzelnen Elektroden anzeigt. Zudem dienen die RGB-Leuchtdioden der WATERFRIEND Dosieranlage als Indikator bei der Kalibrierung. Die Temperatur des Messwassers in der Durchlaufarmatur wird durch einen Temperatursensor ermöglicht, welcher einen automatischen Temperaturabgleich der Regelung durchführt. Der Durchflussmesser mit Mengenerfassung Dank des digitalen Durchflussmessers, welcher serienmäßig verbaut ist, kann eine exakte Dosierung des Wasserpflegemittels erreicht werden. Das Display der OSF WATERFRIEND Dosieranlage Das große, grafische Display mit Hintergrundbeleuchtung bietet neben einer guten Lesbarkeit auch eine integrierte Sprachumschaltung, welche mehrere Landessprachen beinhaltet. Die übersichtliche Menüführung ermöglicht zudem eine einfache Bedienbarkeit und Kalibrierung. Lieferumfang Mess- und Regelgerät für pH-Wert und Redox zwei Sauglanzen drei Pufferlösungen Messbecher zwei Impfventile zwei Messwasserentnahmehähne Schläuche Verbindungs- und Befestigungsmaterial Stromzufuhr: 230 V/50 Hz Dosierpumpe pH: Schlauchpumpe Dosierpumpe Redox: Schlauchpumpe Förderleistung pH: 0 bis 10 L / h Förderleistung Redox: 0 bis 10 L / h Schutzart: IP 20 Gehäusemaß: 500 x 390 x 130 mm Luftfeuchtigkeit: 0 bis 95 %, nicht kondensierend Umgebungstemperatur: 0 bis 40 °C Messwasserdruck: max. 2 bar4805,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Sakschewski, Thomas: Technische Leitung, VeranstaltungsleitungTechnische Leitung, Veranstaltungsleitung , Technische Fachplanung, Verantwortung und Anforderungen , Sonstige > Auto-Tuning & -Styling , Erscheinungsjahr: 20210202, Produktform: Leinen, Autoren: Sakschewski, Thomas, Seitenzahl/Blattzahl: 312, Keyword: Direktion; Rolle; Sicherheit; Technische_Leitung; Veranstaltungsstätte; Veranstaltungstechnik, Fachschema: Ordnungsrecht~Polizeirecht~Verwaltungsrecht - Verwaltungssachen~Waffenrecht - Waffengesetz~Management / Sport~Sportmanagement~Veranstaltung~Brand - Brandschutz~Bau / Hochbau~Hochbau~Technologie, Fachkategorie: Sicherheits-, Polizei-, Ordnungs- und Waffenrecht~Sport: Veranstaltungen und Event Management~Brandschutz und -sicherheit~Sicherheitssysteme und Brandmeldeanlagen~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Eventmanagement, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: DIN Media Verlag, Verlag: DIN Media Verlag, Verlag: DIN Media GmbH, Länge: 216, Breite: 153, Höhe: 19, Gewicht: 564, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
OSF WATERFRIEND exclusiv MRD-2-smart Dosieranlage,ohne InternetanschlussOSF WATERFRIEND MRD-2 exclusiv Dosieranlage pH und Redox mit Display Die Dosieranlage WATERFRIEND MRD-2 der Marke OSF vereint die neuesten Erkenntnisse der modernen Regeltechnik. Dank der gegenseitigen Überwachung der Wasserqualität, setzen die Mikroprozessoren die hochwertige pH- und Redox-Regelung um. Durch die ausgeklügelte Bauweise der Trägerplatte, konnten alle Bauteile, platzsparend auf der Platte untergebracht werden. Zudem ermöglicht die Trägerplatte der OSF WATERFRIEND Dosieranlage eine einfache Montage an der Wand und verhindert so eine Kollision mit empfindlichen Bauteilen auf Bewegungsebene. Die OSF WATERFRIEND Dosieranlage ist sowohl ohne Internetanschluss als auch mit Internetanschluss erhältlich, was eine weitere Wartungserleichterung mit sich bringt. Dosierpumpe der OSF WATERFRIEND Dosieranlage Mithilfe der konfigurierbaren pH-Regelung, kann die Dosieranlage von OSF ganz einfach zum Heben oder Senken des pH-Werts verwendet werden. Durch den drehzahlgeregelten Schrittmotor kann eine Fördermenge von 0 bis 10 Liter / Stunde umgesetzt werden, was eine Vielzahl an Einsatzmöglichkeiten bietet. Anhand dieses Vorteils kann die OSF WATERFRIEND Dosieranlage bspw. Anpassungen aufgrund unterschiedlicher Beckengrößen, Wassertemperaturen oder Benutzerprofile ganz einfach umsetzten. Konnektivität der OSF Dosieranlage Die OSF WATERFRIEND Dosieranlage mit Internetanschluss gewährleistet einen direkten Anschluss an den OSF Web-Server. Durch dieses Web-Interface kann die Dosieranlage ganz einfach an einen Computer oder an das Internet angeschlossen werden, was eine Ferndiagnose mittels Computernetzwerk, Internet oder Smartphone ermöglicht. Dank der integrierten Bus-Schnittstelle kann die OSF EUROMATIK.NET kinderleicht an die WATERFRIEND Dosieranlage angebunden werden und ermöglicht so, einen direkten Zugriff über die Dosieranlage. Die Vorteile der OSF WATERFRIEND Dosieranlage breiter Fördermengenbereich von 0 - 10 Liter / Stunde mit und ohne Internetanschluss neueste Mess-, Regel- und Dosiertechnik hochwertig verbaute Komponente RGB Leuchtdioden zur idealen Wartungskontrolle Bus-Schnittstelle für Geräteübergreifende Funktionen Umfangreiches Zubehör enthalten Die Durchlaufarmatur bei der OSF Dosieranlage Die Anschlussleitungen der hochwertigen Glaselektroden bestehen aus robusten Spiralkabel, welche die Servicearbeiten erheblich erleichtern. Die Anschluss-Stecker der OSF WATERFRIEND Dosieranlage sind zusätzlich mit einem integrierten Transmitter ausgestattet. Des Weiteren besitzt die Durchlaufarmatur der OSF Dosieranlage Leuchtdioden, welche den Wartungsintervall der einzelnen Elektroden anzeigt. Zudem dienen die RGB-Leuchtdioden der WATERFRIEND Dosieranlage als Indikator bei der Kalibrierung. Die Temperatur des Messwassers in der Durchlaufarmatur wird durch einen Temperatursensor ermöglicht, welcher einen automatischen Temperaturabgleich der Regelung durchführt. Der Durchflussmesser mit Mengenerfassung Dank des digitalen Durchflussmessers, welcher serienmäßig verbaut ist, kann eine exakte Dosierung des Wasserpflegemittels erreicht werden. Das Display der OSF WATERFRIEND Dosieranlage Das große, grafische Display mit Hintergrundbeleuchtung bietet neben einer guten Lesbarkeit auch eine integrierte Sprachumschaltung, welche mehrere Landessprachen beinhaltet. Die übersichtliche Menüführung ermöglicht zudem eine einfache Bedienbarkeit und Kalibrierung. Lieferumfang Mess- und Regelgerät für pH-Wert und Redox zwei Sauglanzen drei Pufferlösungen Messbecher zwei Impfventile zwei Messwasserentnahmehähne Schläuche Verbindungs- und Befestigungsmaterial Stromzufuhr: 230 V/50 Hz Dosierpumpe pH: Schlauchpumpe Dosierpumpe Redox: Schlauchpumpe Förderleistung pH: 0 bis 10 L / h Förderleistung Redox: 0 bis 10 L / h Schutzart: IP 20 Gehäusemaß: 500 x 390 x 130 mm Luftfeuchtigkeit: 0 bis 95 %, nicht kondensierend Umgebungstemperatur: 0 bis 40 °C Messwasserdruck: max. 2 bar4805,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
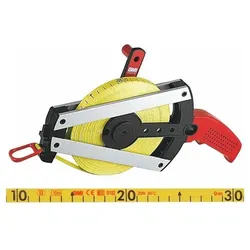
BMI, Längenmesswerkzeug, Rahmenbandmass ERGOLINE Länge 30 m Bandbreite 13 mm B cm EG II Aluminium gelb Glasfaser (30 m)Das Rahmenbandmass ERGOLINE von BMI ist ein präzises Längenmesswerkzeug, das sich durch seine robuste Bauweise und benutzerfreundliche Handhabung auszeichnet. Mit einer Länge von 30 Metern und einer Bandbreite von 13 Millimetern ist es ideal für verschiedene Anwendungen im Bau- und Handwerksbereich. Das Band besteht aus glasfaserverstärktem, gelbem Kunststoff, der für seine Langlebigkeit und Flexibilität bekannt ist. Der V-Rahmen aus eloxiertem Leichtmetall sorgt für zusätzliche Stabilität und schützt das Band vor Beschädigungen. Die ergonomische Form mit Griffnoppen ermöglicht eine komfortable Handhabung, während der kugelgelagerte Mechanismus ein reibungsloses Aus- und Einziehen des Bandes gewährleistet. Das Bandmass ist mit einer mm-Teilung bis 20 cm und einer cm-Teilung bis zum Bandende versehen, was eine präzise Messung ermöglicht. Zudem verfügt es über einen einklappbaren Kurbelarm und eine Parkposition für den Bandanfang, um den Transport zu erleichtern und Beschädigungen zu vermeiden. Die EG-Genauigkeitsklasse II garantiert eine hohe Messgenauigkeit. - V-Rahmen aus eloxiertem Leichtmetall für Stabilität - Band aus glasfaserverstärktem Kunststoff für Langlebigkeit - Kugelgelagerter Mechanismus für reibungsloses Handling - Ergonomische Form mit Griffnoppen für komfortable Nutzung - Einklappbarer Kurbelarm mit Parkposition für den Bandanfang.68,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BMI, Längenmesswerkzeug, Rahmenbandmass ERGOLINE Länge 30 m Bandbreite 13 mm A cm EG II Aluminium gelb Glasfaser (30 m)Das Rahmenbandmass ERGOLINE von BMI ist ein präzises Längenmesswerkzeug, das sich durch seine robuste Bauweise und benutzerfreundliche Handhabung auszeichnet. Mit einer Länge von 30 Metern und einer Bandbreite von 13 mm ist es ideal für verschiedene Anwendungen im Bau- und Handwerksbereich. Der V-Rahmen aus eloxiertem Leichtmetall sorgt für Stabilität und Langlebigkeit, während das Band aus glasfaserverstärktem Kunststoff eine hohe Flexibilität und Widerstandsfähigkeit bietet. Die mm-Teilung bis 20 cm und die cm-Teilung bis zum Bandende ermöglichen eine exakte Messung. Das ergonomische Design mit Griffnoppen sorgt für einen sicheren Halt, und der einklappbare Kurbelarm sowie die Parkposition für den Bandanfang schützen das Produkt während des Transports. Mit der EG-Genauigkeitsklasse II erfüllt dieses Bandmass hohe Standards in der Genauigkeit. - V-Rahmen aus eloxiertem Leichtmetall für erhöhte Stabilität - Band aus glasfaserverstärktem Kunststoff für Flexibilität und Langlebigkeit - Ergonomisches Design mit Griffnoppen für komfortable Handhabung - Einklappbarer Kurbelarm und Parkposition zum Schutz des Bandanfangs - EG-Genauigkeitsklasse II für präzise Messungen.49,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.